
Entenda os Regimes da Reforma Tributária e as previsões para os segmentos econômicos
Todo mundo deve estar de olho nas discussões dos valores de impostos após a Reforma Tributária no país.
Por aqui, já falamos sobre o que é a reforma e seus objetivos, e também sobre a redistribuição dos valores de alíquota prevista.
Dessa vez, é o momento de falar sobre a diferenciação entre produtos e setores no contexto da reforma. Isso é o que chamamos de regimes específicos e diferenciados.
Por isso, no material desta semana de nossa série sobre a Reforma Tributária, vamos comentar um pouco sobre o que são esses regimes e em que “pé que tá” as definições de valores da Reforma Tributária. Lembrando que tem como base os vídeos criados pela CNDL com os principais assuntos da Reforma Tributária até o momento.
O que são os regimes?
Dentro deste contexto de Reforma Tributária, há diversas regras e condições, que inclusive, estão sendo debatidas na fase de regulamentação.
Uma dessas regras prevê diferentes arrecadações para setores e produtos. No caso, teremos segmentos contribuindo com percentuais diferentes sobre o consumo.
Lembrando que a Reforma Tributária não prevê a tributação de renda e de patrimônio, que não se encaixam nas discussões de pontos compreendidos da proposta.
Dessa forma, estão previstos os regimes diferenciados/favorecidos e específicos.
1.Regime diferenciado: isenção total ou parcial (60% e 30%) a depender de produtos e segmentos.
2.Regime específico: exceções de produtos e segmentos que não tem como se adaptar às mudanças da reforma. Ou seja, não seguem o padrão de arrecadação do IVA, mas não necessariamente serão beneficiados.
Lembrando que essas incertezas ainda são comuns, pela regulamentação da Reforma Tributária. Entre projetos de lei complementar e discussões no Congresso Nacional, teremos mais compreensão sobre o cenário de impostos no Brasil.
Algumas previsões da Reforma Tributária
Até o momento, somam 40 setores que estão previstos para receber isenção total ou parcial de impostos com a reforma tributária dentro do regime diferenciado e favorecido.
Regime diferenciado e favorecido:
Dentre os principais segmentos:
- Agronegócio e alimentos
- Cultura e esporte
- Educação
- Saúde
- Transporte
- Outros
As outras exceções que estão previstas, são reconhecidas como regimes específicos.
Regime específico:
- Combustíveis e lubrificantes
- Operações com bens imóveis
- Serviços financeiros
- Sociedades cooperativas
- Planos de assistência à saúde
- Concursos de prognósticos
- Compras governamentais
- Serviços de hotelaria, parques de diversão e
- temáticos, bares, restaurantes e aviação regional
E quais são as principais justificativas para os regimes?
Um dos grandes motivos para os legisladores colocarem em pauta os diferentes regimes é o entendimento de cada um dos cenários dos setores econômicos no país.
Para isso, foram levados em consideração aspectos como segmentos de saúde pública e de compensação tributária, que justificam a tentativa de aliviar a arrecadação entre alguns segmentos.
Relacionadas
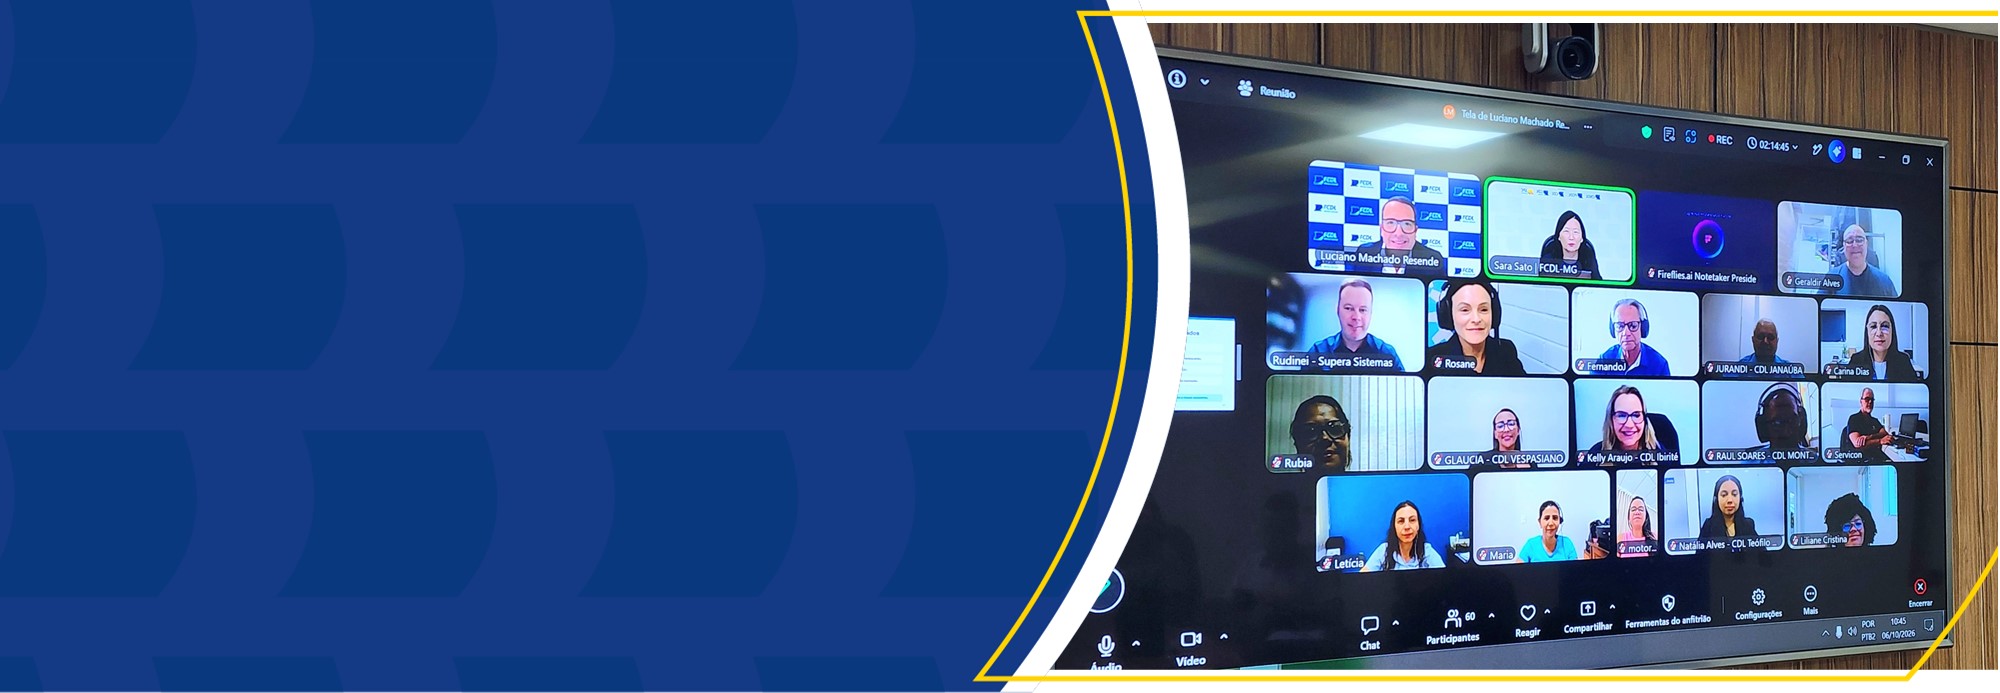
FCDL-MG encerra Workshop sobre Reforma Tributária com foco em Compliance e Governança para as CDLs
A Federação das Câmaras de Dirigentes Lojistas de Minas Gerais (FCDL-MG) realizou o terceiro e último módulo do Workshop Reforma Tributária: ...
Ler mais
Informe RIG | semana 5/10 a 9/10
Nesta semana, o Congresso Nacional tem uma pauta prioritária prevista, trata-se da PEC 221/2019 que trata do fim da jornada de trabalho 6x1, pauta...
Ler maisPUBLICIDADE

PUBLICIDADE


